La téléassistance pour seniors représente un marché fragmenté où les offres, les niveaux de service et les mécanismes de financement diffèrent fortement d’un prestataire à l’autre. Entre l’abonnement mensuel, le crédit d’impôt, l’APA et les éventuelles participations des mutuelles ou caisses de retraite, le parcours de financement reste opaque pour beaucoup de familles. Comprendre ce qui est réellement pris en charge, et par qui, conditionne le choix du dispositif autant que ses caractéristiques techniques.
Crédit d’impôt et téléassistance : ce que le reste à charge réel change
Un point rarement détaillé par les prestataires concerne l’assiette du crédit d’impôt. Le crédit d’impôt ne porte que sur le reste à charge réel, c’est-à-dire la somme effectivement payée par le senior ou sa famille après déduction de toutes les autres aides perçues.
Concrètement, si l’APA, une caisse de retraite ou une mutuelle finance une partie de l’abonnement, ces montants doivent être soustraits avant de calculer l’avantage fiscal. Il n’est pas possible de déclarer la totalité de l’abonnement aux impôts tout en bénéficiant d’une prise en charge par ailleurs.
Cette règle crée un effet de plafonnement que les simulateurs en ligne des opérateurs de téléassistance ne mentionnent pas toujours. Pour une famille qui anticipe une réduction d’impôt significative, la déception peut être réelle si d’autres financeurs interviennent déjà. Avant de souscrire, il est donc utile de reconstituer le circuit complet du financement, en partant du coût brut de l’abonnement jusqu’au reste à charge net après toutes déductions.
Pour mieux comprendre les articulations entre mutuelle et téléassistance, il est possible de découvrir Manifeste Sante et les ressources qui y sont compilées sur ce sujet.
Prise en charge mutuelle de la téléassistance : assistance contractuelle, pas remboursement santé
L’une des confusions les plus fréquentes porte sur la nature même de la prise en charge par les mutuelles. La téléassistance relève de l’assistance contractuelle, pas du remboursement de soins. Autrement dit, elle n’apparaît pas dans le tableau de garanties classique au même titre qu’une consultation médicale ou un équipement optique.
Certaines mutuelles intègrent un service de téléassistance dans leurs contrats seniors sous forme de prestation incluse ou de forfait annuel dédié. D’autres proposent un partenariat avec un opérateur de téléassistance, avec un tarif négocié mais sans prise en charge financière directe. La différence entre ces deux modèles est significative en termes de coût final.
Ce que le contrat mutuelle doit préciser
- Le type de prestation : service inclus dans la cotisation, forfait annuel plafonné ou simple orientation vers un partenaire à tarif réduit
- Les conditions d’activation : âge minimum, niveau de dépendance requis, nécessité d’une prescription médicale ou non
- Le périmètre couvert : uniquement le boîtier domicile, ou aussi les dispositifs mobiles avec géolocalisation
- La durée d’engagement et les modalités de résiliation, qui peuvent différer du contrat de téléassistance lui-même
Lire les conditions générales du contrat mutuelle reste la seule façon fiable de savoir ce qui est réellement financé. Les plaquettes commerciales utilisent souvent le terme « prise en charge » sans distinguer ces différents niveaux d’intervention.
APA et téléassistance : une intégration qui ne va pas de soi
L’APA ne finance pas automatiquement la téléassistance. Le dispositif peut être inscrit dans le plan d’aide personnalisé élaboré par l’équipe médico-sociale du conseil départemental, mais la famille doit en faire la demande explicite lors de l’évaluation.
Les modalités varient selon le département, le niveau de perte d’autonomie (GIR) et les ressources du bénéficiaire. Un senior classé en GIR 5 ou GIR 6, considéré comme relativement autonome, ne relève pas de l’APA. Pour ces profils, ce sont les caisses de retraite (Carsat, MSA, Agirc-Arrco) qui peuvent proposer une participation, dans le cadre de plans d’action personnalisés soumis à des conditions de ressources propres à chaque organisme.
Cette distinction entre APA et caisses de retraite est rarement expliquée clairement. Elle crée pourtant deux parcours administratifs distincts, avec des interlocuteurs, des délais et des critères différents.
Trois financeurs, trois logiques à articuler
Le financement de la téléassistance peut mobiliser simultanément le conseil départemental (APA), une caisse de retraite et une mutuelle. Chacun applique ses propres règles. Aucun guichet unique ne centralise ces demandes, ce qui oblige la famille à mener plusieurs démarches en parallèle.
Le risque principal est de sous-estimer le temps nécessaire pour obtenir toutes les réponses. L’évaluation APA peut prendre plusieurs semaines. La caisse de retraite fonctionne sur ses propres calendriers. La mutuelle, de son côté, peut conditionner l’activation à la réception d’un justificatif d’installation du matériel.
Choisir un dispositif de téléassistance seniors : le critère souvent négligé
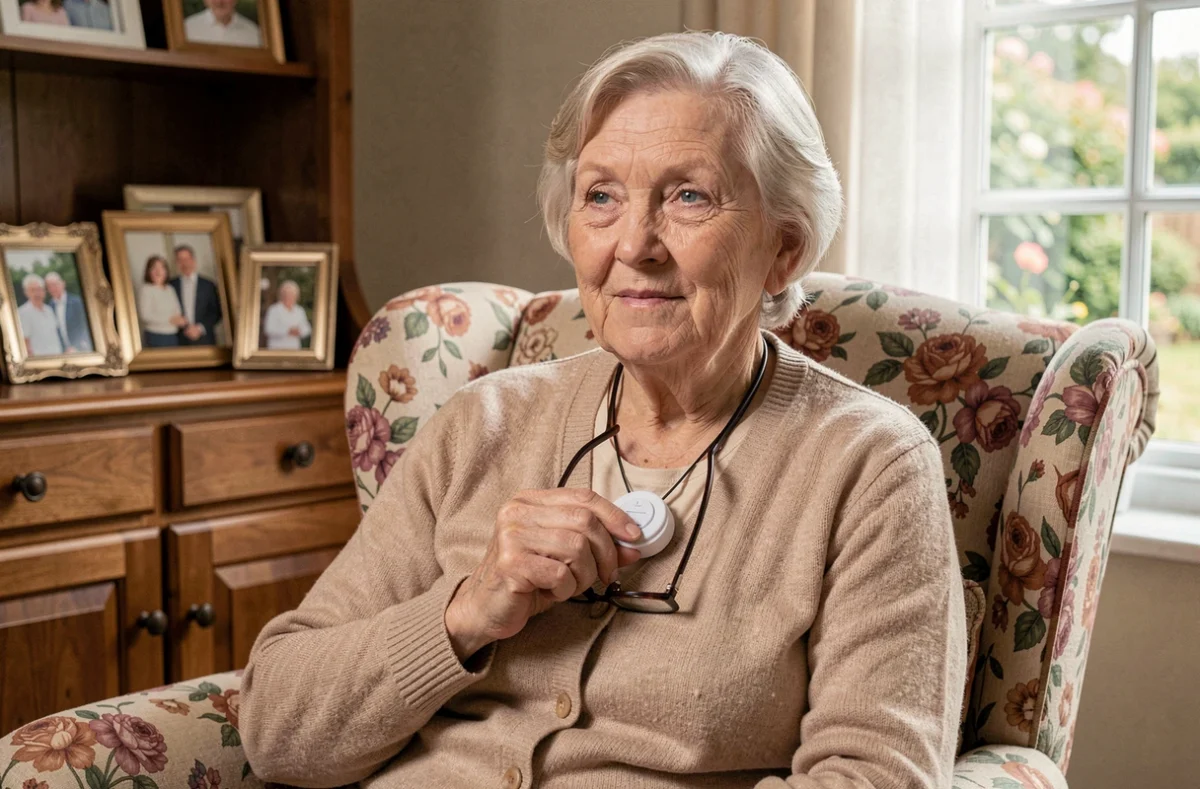
Les comparatifs se concentrent sur le type de matériel (bracelet, médaillon, boîtier fixe, montre connectée) et sur le prix de l’abonnement. Ces critères comptent, mais la qualité du centre d’écoute détermine l’efficacité réelle du service.
Un centre d’écoute disponible en permanence, capable de distinguer une chute grave d’un déclenchement accidentel, et formé à la communication avec des personnes désorientées ou malentendantes, change radicalement l’utilité du dispositif. Les retours terrain divergent sur ce point selon les opérateurs.
Quelques éléments concrets à vérifier avant de signer :
- Le délai moyen de prise en charge de l’appel par le centre d’écoute, et non pas le simple temps de décrochage
- Le protocole en cas de non-réponse du senior après déclenchement de l’alerte : appel aux proches, envoi de secours, ou les deux simultanément
- La possibilité de tester le dispositif sur une période courte sans engagement, pour vérifier que le senior l’accepte au quotidien
L’acceptation par la personne âgée reste d’ailleurs le facteur le plus déterminant. Un dispositif techniquement performant mais jamais porté ne protège personne. Le taux d’abandon des dispositifs portés est un indicateur que peu de prestataires communiquent, mais qu’il est légitime de demander.
Le choix d’une téléassistance adaptée ne se résume ni à un comparatif tarifaire ni à une liste de fonctionnalités. La complexité du financement, entre mutuelle, APA et caisses de retraite, impose de reconstituer le circuit complet avant de s’engager. Et côté usage, c’est l’adéquation entre le dispositif et les habitudes réelles du senior qui fait la différence entre un abonnement utile et un abonnement oublié dans un tiroir.