Die Teleassistenz für Senioren stellt einen fragmentierten Markt dar, in dem die Angebote, Servicelevels und Finanzierungsmechanismen von Anbieter zu Anbieter stark variieren. Zwischen dem monatlichen Abonnement, der Steuervergünstigung, der APA und möglichen Beteiligungen von Krankenkassen oder Rentenkassen bleibt der Finanzierungsweg für viele Familien undurchsichtig. Zu verstehen, was tatsächlich übernommen wird und von wem, beeinflusst die Wahl des Systems ebenso wie seine technischen Merkmale.
Steuervergünstigung und Teleassistenz: Was sich durch die tatsächliche Eigenbeteiligung ändert
Ein Punkt, der von den Anbietern selten detailliert behandelt wird, betrifft die Grundlage der Steuervergünstigung. Die Steuervergünstigung bezieht sich nur auf die tatsächliche Eigenbeteiligung, das heißt, den Betrag, der tatsächlich von dem Senioren oder seiner Familie nach Abzug aller anderen erhaltenen Hilfen gezahlt wird.
Konkret bedeutet dies, dass, wenn die APA, eine Rentenkasse oder eine Krankenkasse einen Teil des Abonnements finanziert, diese Beträge vor der Berechnung des Steuervorteils abgezogen werden müssen. Es ist nicht möglich, das gesamte Abonnement bei den Steuern anzugeben, während gleichzeitig eine andere Finanzierung in Anspruch genommen wird.
Diese Regel schafft einen Deckelungseffekt, den die Online-Simulatoren der Teleassistenzanbieter nicht immer erwähnen. Für eine Familie, die mit einer signifikanten Steuerreduzierung rechnet, kann die Enttäuschung real sein, wenn bereits andere Geldgeber eingreifen. Daher ist es vor dem Abschluss sinnvoll, den gesamten Finanzierungsweg nachzuvollziehen, beginnend mit den Bruttokosten des Abonnements bis hin zur Nettobelastung nach allen Abzügen.
Um die Verknüpfungen zwischen Krankenkasse und Teleassistenz besser zu verstehen, ist es möglich, Manifeste Sante zu entdecken und die dort zu diesem Thema zusammengestellten Ressourcen zu nutzen.
Mutuelle Übernahme der Teleassistenz: vertragliche Unterstützung, kein Gesundheitsrückerstattung
Einer der häufigsten Missverständnisse betrifft die Art der Übernahme durch die Krankenkassen. Die Teleassistenz fällt unter die vertragliche Unterstützung, nicht unter die Rückerstattung von Gesundheitskosten. Mit anderen Worten, sie erscheint nicht im klassischen Garantietableau wie eine medizinische Konsultation oder ein optisches Gerät.
Einige Krankenkassen integrieren einen Teleassistenzdienst in ihre Seniorenverträge in Form einer inkludierten Leistung oder eines speziellen Jahrespakets. Andere bieten eine Partnerschaft mit einem Teleassistenzanbieter an, mit einem verhandelten Tarif, jedoch ohne direkte finanzielle Unterstützung. Der Unterschied zwischen diesen beiden Modellen ist hinsichtlich der Endkosten signifikant.
Was der Krankenkassenvertrag präzisieren sollte
- Die Art der Leistung: im Beitrag enthaltene Dienstleistung, gedecktes Jahrespaket oder einfache Weiterleitung an einen Partner zu ermäßigtem Tarif
- Die Aktivierungsbedingungen: Mindestalter, erforderliches Abhängigkeitsniveau, Notwendigkeit einer ärztlichen Verordnung oder nicht
- Der abgedeckte Umfang: nur das Heimgerät oder auch mobile Geräte mit Geolokalisierung
- Die Vertragslaufzeit und die Kündigungsmodalitäten, die von dem Teleassistenzvertrag selbst abweichen können
Die allgemeinen Geschäftsbedingungen des Krankenkassenvertrags zu lesen, bleibt die einzige zuverlässige Möglichkeit, um zu wissen, was tatsächlich finanziert wird. Die Werbebroschüren verwenden oft den Begriff “Übernahme”, ohne diese verschiedenen Interventionsniveaus zu unterscheiden.
APA und Teleassistenz: Eine Integration, die nicht selbstverständlich ist
Die APA finanziert nicht automatisch die Teleassistenz. Das System kann im individuellen Hilfeplan, der vom medizinisch-sozialen Team des Departementsrats erstellt wird, verankert sein, aber die Familie muss dies bei der Bewertung ausdrücklich beantragen.
Die Modalitäten variieren je nach Departement, dem Grad der Autonomieverlust (GIR) und den Ressourcen des Begünstigten. Ein Senior, der in GIR 5 oder GIR 6 eingestuft ist und als relativ autonom gilt, fällt nicht unter die APA. Für diese Profile können die Rentenkassen (Carsat, MSA, Agirc-Arrco) eine Beteiligung im Rahmen von individuellen Aktionsplänen anbieten, die an die Ressourcenbedingungen der jeweiligen Organisation gebunden sind.
Diese Unterscheidung zwischen APA und Rentenkassen wird selten klar erklärt. Sie schafft jedoch zwei unterschiedliche Verwaltungswege, mit unterschiedlichen Ansprechpartnern, Fristen und Kriterien.
Drei Geldgeber, drei Logiken zu verknüpfen
Die Finanzierung der Teleassistenz kann gleichzeitig den Departementsrat (APA), eine Rentenkasse und eine Krankenkasse mobilisieren. Jeder wendet seine eigenen Regeln an. Es gibt kein zentrales Antragsverfahren, was die Familie zwingt, mehrere Verfahren parallel durchzuführen.
Das Hauptproblem besteht darin, die benötigte Zeit zur Beschaffung aller Antworten zu unterschätzen. Die APA-Bewertung kann mehrere Wochen in Anspruch nehmen. Die Rentenkasse arbeitet nach ihren eigenen Zeitplänen. Die Krankenkasse kann ihrerseits die Aktivierung von der Vorlage eines Nachweises über die Installation des Geräts abhängig machen.
Die Wahl eines Teleassistenzsystems für Senioren: Ein oft vernachlässigtes Kriterium
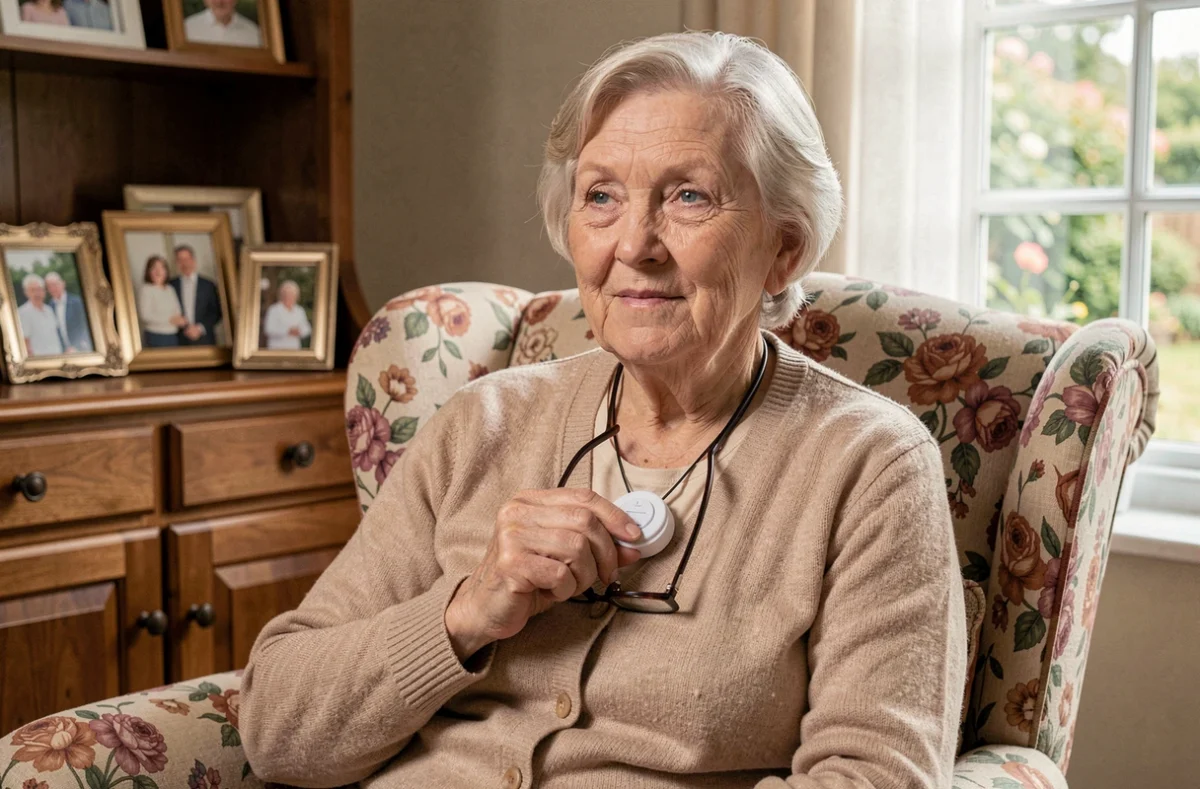
Die Vergleiche konzentrieren sich auf die Art des Geräts (Armband, Medaille, stationäres Gerät, Smartwatch) und auf den Preis des Abonnements. Diese Kriterien sind wichtig, aber die Qualität des Alarmzentrums bestimmt die tatsächliche Effektivität des Dienstes.
Ein Alarmzentrum, das rund um die Uhr verfügbar ist, in der Lage ist, einen schweren Sturz von einem versehentlichen Auslösen zu unterscheiden und geschult ist, mit desorientierten oder schwerhörigen Personen zu kommunizieren, verändert die Nützlichkeit des Systems grundlegend. Die Rückmeldungen aus der Praxis variieren diesbezüglich je nach Anbieter.
Einige konkrete Punkte, die vor der Unterzeichnung überprüft werden sollten:
- Die durchschnittliche Bearbeitungszeit des Anrufs durch das Alarmzentrum und nicht nur die einfache Abhebezeit
- Das Protokoll im Falle einer Nichtreaktion des Seniors nach Auslösen des Alarms: Anruf bei Angehörigen, Einsatz von Rettungskräften oder beides gleichzeitig
- Die Möglichkeit, das Gerät für einen kurzen Zeitraum ohne Verpflichtung zu testen, um zu überprüfen, ob der Senior es im Alltag akzeptiert
Die Akzeptanz durch die ältere Person bleibt übrigens der entscheidende Faktor. Ein technisch leistungsfähiges Gerät, das jedoch nie getragen wird, schützt niemanden. Die Abbruchrate bei getragenen Geräten ist ein Indikator, den nur wenige Anbieter kommunizieren, den es jedoch legitim ist zu erfragen.
Die Wahl einer geeigneten Teleassistenz beschränkt sich nicht auf einen Preisvergleich oder eine Liste von Funktionen. Die Komplexität der Finanzierung, zwischen Krankenkasse, APA und Rentenkassen, erfordert es, den gesamten Weg vor dem Abschluss zu rekonstruieren. Und hinsichtlich der Nutzung ist es die Übereinstimmung zwischen dem Gerät und den tatsächlichen Gewohnheiten des Seniors, die den Unterschied zwischen einem nützlichen Abonnement und einem in einer Schublade vergessenen Abonnement ausmacht.