La teleassistenza per anziani rappresenta un mercato frammentato in cui le offerte, i livelli di servizio e i meccanismi di finanziamento differiscono notevolmente da un fornitore all’altro. Tra l’abbonamento mensile, il credito d’imposta, l’APA e le eventuali partecipazioni delle mutue o casse pensionistiche, il percorso di finanziamento rimane opaco per molte famiglie. Comprendere ciò che è realmente coperto e da chi condiziona la scelta del dispositivo tanto quanto le sue caratteristiche tecniche.
Credito d’imposta e teleassistenza: cosa cambia il reale resto a carico
Un punto raramente dettagliato dai fornitori riguarda la base del credito d’imposta. Il credito d’imposta si applica solo al resto a carico reale, cioè la somma effettivamente pagata dall’anziano o dalla sua famiglia dopo la deduzione di tutte le altre agevolazioni ricevute.
Concretamente, se l’APA, una cassa pensionistica o una mutua finanziano una parte dell’abbonamento, questi importi devono essere sottratti prima di calcolare il vantaggio fiscale. Non è possibile dichiarare l’intero abbonamento alle tasse mentre si beneficia di un’altra copertura.
Questa regola crea un effetto di plafonamento che i simulatori online degli operatori di teleassistenza non menzionano sempre. Per una famiglia che prevede una riduzione fiscale significativa, la delusione può essere reale se altri finanziatori intervengono già. Prima di sottoscrivere, è quindi utile ricostruire il circuito completo del finanziamento, partendo dal costo lordo dell’abbonamento fino al resto a carico netto dopo tutte le deduzioni.
Per comprendere meglio le articolazioni tra mutua e teleassistenza, è possibile scoprire Manifeste Sante e le risorse che vi sono compilate su questo argomento.
Copertura mutua della teleassistenza: assistenza contrattuale, non rimborso sanitario
Una delle confusioni più frequenti riguarda la natura stessa della copertura da parte delle mutue. La teleassistenza rientra nell’assistenza contrattuale, non nel rimborso delle spese sanitarie. In altre parole, non appare nella tabella delle garanzie classiche allo stesso modo di una visita medica o di un apparecchio ottico.
Alcune mutue integrano un servizio di teleassistenza nei loro contratti per anziani sotto forma di prestazione inclusa o di forfait annuale dedicato. Altre propongono una partnership con un operatore di teleassistenza, con una tariffa negoziata ma senza copertura finanziaria diretta. La differenza tra questi due modelli è significativa in termini di costo finale.
Cosa deve specificare il contratto della mutua
- Il tipo di prestazione: servizio incluso nella quota, forfait annuale plafonato o semplice orientamento verso un partner a tariffa ridotta
- Le condizioni di attivazione: età minima, livello di dipendenza richiesto, necessità di una prescrizione medica o meno
- Il perimetro coperto: solo il dispositivo domiciliare, o anche i dispositivi mobili con geolocalizzazione
- La durata dell’impegno e le modalità di risoluzione, che possono differire dal contratto di teleassistenza stesso
Leggere le condizioni generali del contratto della mutua rimane l’unico modo affidabile per sapere cosa è realmente finanziato. Le brochure commerciali utilizzano spesso il termine “copertura” senza distinguere questi diversi livelli di intervento.
APA e teleassistenza: un’integrazione che non è scontata
L’APA non finanzia automaticamente la teleassistenza. Il dispositivo può essere incluso nel piano di aiuto personalizzato elaborato dal team medico-sociale del consiglio provinciale, ma la famiglia deve farne esplicita richiesta durante la valutazione.
Le modalità variano a seconda della provincia, del livello di perdita di autonomia (GIR) e delle risorse del beneficiario. Un anziano classificato in GIR 5 o GIR 6, considerato relativamente autonomo, non rientra nell’APA. Per questi profili, sono le casse pensionistiche (Carsat, MSA, Agirc-Arrco) a poter proporre una partecipazione, nell’ambito di piani d’azione personalizzati soggetti a condizioni di risorse proprie di ciascun ente.
Questa distinzione tra APA e casse pensionistiche è raramente spiegata chiaramente. Tuttavia, crea due percorsi amministrativi distinti, con interlocutori, tempi e criteri diversi.
Tre finanziatori, tre logiche da articolare
Il finanziamento della teleassistenza può mobilitare simultaneamente il consiglio provinciale (APA), una cassa pensionistica e una mutua. Ognuno applica le proprie regole. Nessun sportello unico centralizza queste richieste, costringendo la famiglia a intraprendere più procedure in parallelo.
Il principale rischio è sottovalutare il tempo necessario per ottenere tutte le risposte. La valutazione dell’APA può richiedere diverse settimane. La cassa pensionistica funziona secondo i propri calendari. La mutua, da parte sua, può condizionare l’attivazione alla ricezione di un giustificativo di installazione del materiale.
Scegliere un dispositivo di teleassistenza per anziani: il criterio spesso trascurato
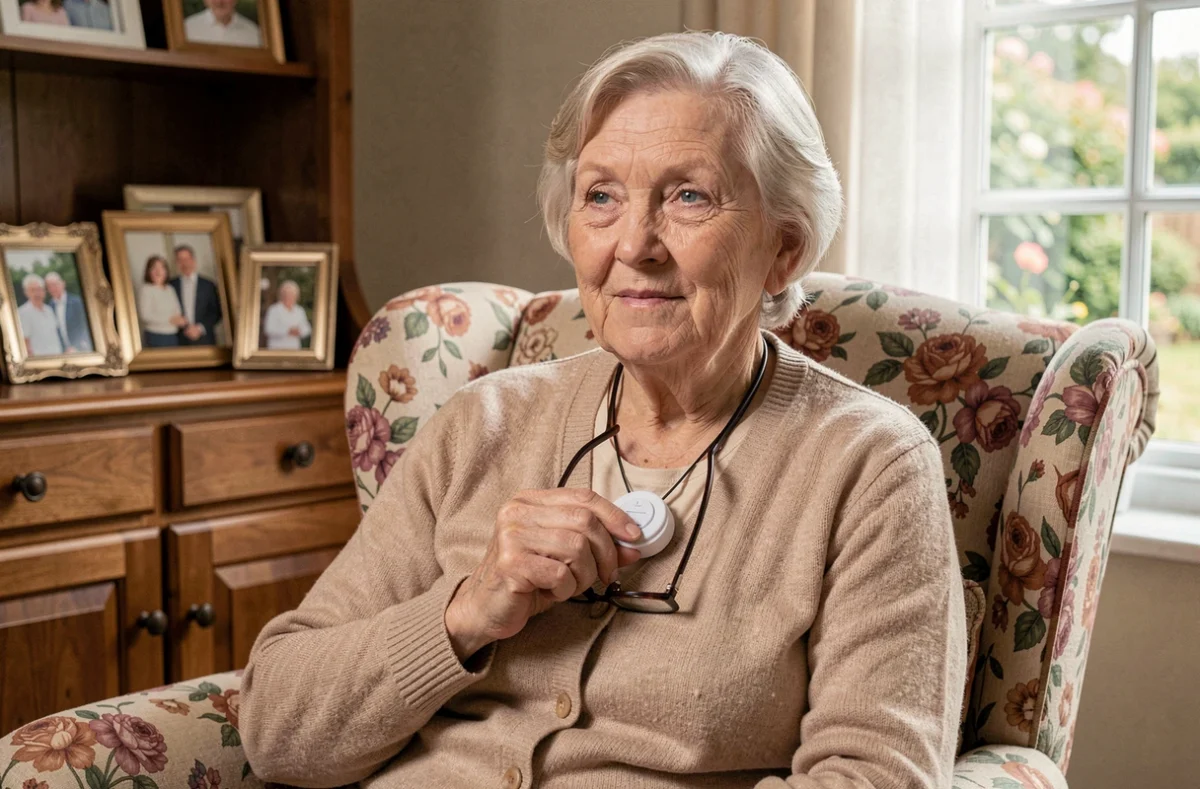
I confronti si concentrano sul tipo di materiale (braccialetto, medaglione, dispositivo fisso, orologio connesso) e sul prezzo dell’abbonamento. Questi criteri contano, ma la qualità del centro di ascolto determina l’efficacia reale del servizio.
Un centro di ascolto disponibile in permanenza, capace di distinguere una caduta grave da un attivazione accidentale, e formato alla comunicazione con persone disorientate o con problemi di udito, cambia radicalmente l’utilità del dispositivo. I feedback sul campo divergono su questo punto a seconda degli operatori.
Alcuni elementi concreti da verificare prima di firmare:
- Il tempo medio di presa in carico della chiamata da parte del centro di ascolto, e non solo il semplice tempo di risposta
- Il protocollo in caso di mancata risposta dell’anziano dopo l’attivazione dell’allerta: chiamata ai familiari, invio di soccorsi, o entrambi simultaneamente
- La possibilità di testare il dispositivo per un breve periodo senza impegno, per verificare che l’anziano lo accetti nella vita quotidiana
L’accettazione da parte della persona anziana rimane, del resto, il fattore più determinante. Un dispositivo tecnicamente performante ma mai indossato non protegge nessuno. Il tasso di abbandono dei dispositivi indossati è un indicatore che pochi fornitori comunicano, ma che è legittimo richiedere.
La scelta di una teleassistenza adeguata non si riassume né a un confronto tariffario né a un elenco di funzionalità. La complessità del finanziamento, tra mutua, APA e casse pensionistiche, impone di ricostruire il circuito completo prima di impegnarsi. E per quanto riguarda l’uso, è l’adeguatezza tra il dispositivo e le abitudini reali dell’anziano a fare la differenza tra un abbonamento utile e un abbonamento dimenticato in un cassetto.