La teleasistencia para seniors representa un mercado fragmentado donde las ofertas, los niveles de servicio y los mecanismos de financiación difieren significativamente de un proveedor a otro. Entre la suscripción mensual, el crédito fiscal, el APA y las posibles contribuciones de las mutuas o cajas de jubilación, el recorrido de financiación sigue siendo opaco para muchas familias. Comprender qué es lo que realmente se cubre, y por quién, condiciona la elección del dispositivo tanto como sus características técnicas.
Crédito fiscal y teleasistencia: lo que cambia el resto a cargo real
Un punto raramente detallado por los proveedores se refiere a la base del crédito fiscal. El crédito fiscal solo se aplica al resto a cargo real, es decir, la suma efectivamente pagada por el senior o su familia después de deducir todas las demás ayudas recibidas.
Concretamente, si el APA, una caja de jubilación o una mutua financian una parte de la suscripción, estos montos deben ser restados antes de calcular la ventaja fiscal. No es posible declarar la totalidad de la suscripción a la hacienda mientras se beneficia de una cobertura por otro lado.
Esta regla crea un efecto de plafonamiento que los simuladores en línea de los operadores de teleasistencia no siempre mencionan. Para una familia que anticipa una reducción de impuestos significativa, la decepción puede ser real si otros financiadores ya intervienen. Antes de suscribirse, por lo tanto, es útil reconstruir el circuito completo de la financiación, partiendo del costo bruto de la suscripción hasta el resto a cargo neto después de todas las deducciones.
Para entender mejor las articulaciones entre mutua y teleasistencia, es posible descubrir Manifeste Sante y los recursos que allí se compilan sobre este tema.
Cobertura mutua de la teleasistencia: asistencia contractual, no reembolso de salud
Una de las confusiones más frecuentes se refiere a la naturaleza misma de la cobertura por parte de las mutuas. La teleasistencia se considera asistencia contractual, no reembolso de cuidados. En otras palabras, no aparece en la tabla de garantías clásica al mismo nivel que una consulta médica o un equipo óptico.
Algunas mutuas integran un servicio de teleasistencia en sus contratos para seniors en forma de prestación incluida o de un forfait anual dedicado. Otras proponen una colaboración con un operador de teleasistencia, con una tarifa negociada pero sin cobertura financiera directa. La diferencia entre estos dos modelos es significativa en términos de costo final.
Lo que el contrato de mutua debe precisar
- El tipo de prestación: servicio incluido en la cotización, forfait anual limitado o simple orientación hacia un socio a tarifa reducida
- Las condiciones de activación: edad mínima, nivel de dependencia requerido, necesidad de una prescripción médica o no
- El perímetro cubierto: únicamente el dispositivo en el hogar, o también los dispositivos móviles con geolocalización
- La duración del compromiso y las modalidades de rescisión, que pueden diferir del contrato de teleasistencia en sí
Leer las condiciones generales del contrato de mutua sigue siendo la única forma fiable de saber qué es lo que realmente se financia. Los folletos comerciales suelen utilizar el término “cobertura” sin distinguir estos diferentes niveles de intervención.
APA y teleasistencia: una integración que no es obvia
El APA no financia automáticamente la teleasistencia. El dispositivo puede estar inscrito en el plan de ayuda personalizado elaborado por el equipo médico-social del consejo departamental, pero la familia debe solicitarlo explícitamente durante la evaluación.
Las modalidades varían según el departamento, el nivel de pérdida de autonomía (GIR) y los recursos del beneficiario. Un senior clasificado en GIR 5 o GIR 6, considerado relativamente autónomo, no está bajo el APA. Para estos perfiles, son las cajas de jubilación (Carsat, MSA, Agirc-Arrco) las que pueden proponer una participación, en el marco de planes de acción personalizados sujetos a condiciones de recursos propias de cada organismo.
Esta distinción entre APA y cajas de jubilación rara vez se explica claramente. Sin embargo, crea dos recorridos administrativos distintos, con interlocutores, plazos y criterios diferentes.
Tres financiadores, tres lógicas a articular
El financiamiento de la teleasistencia puede movilizar simultáneamente al consejo departamental (APA), una caja de jubilación y una mutua. Cada uno aplica sus propias reglas. No hay una ventanilla única que centralice estas solicitudes, lo que obliga a la familia a llevar a cabo varios trámites en paralelo.
El principal riesgo es subestimar el tiempo necesario para obtener todas las respuestas. La evaluación del APA puede tardar varias semanas. La caja de jubilación funciona según sus propios calendarios. La mutua, por su parte, puede condicionar la activación a la recepción de un justificante de instalación del material.
Elegir un dispositivo de teleasistencia para seniors: el criterio a menudo descuidado
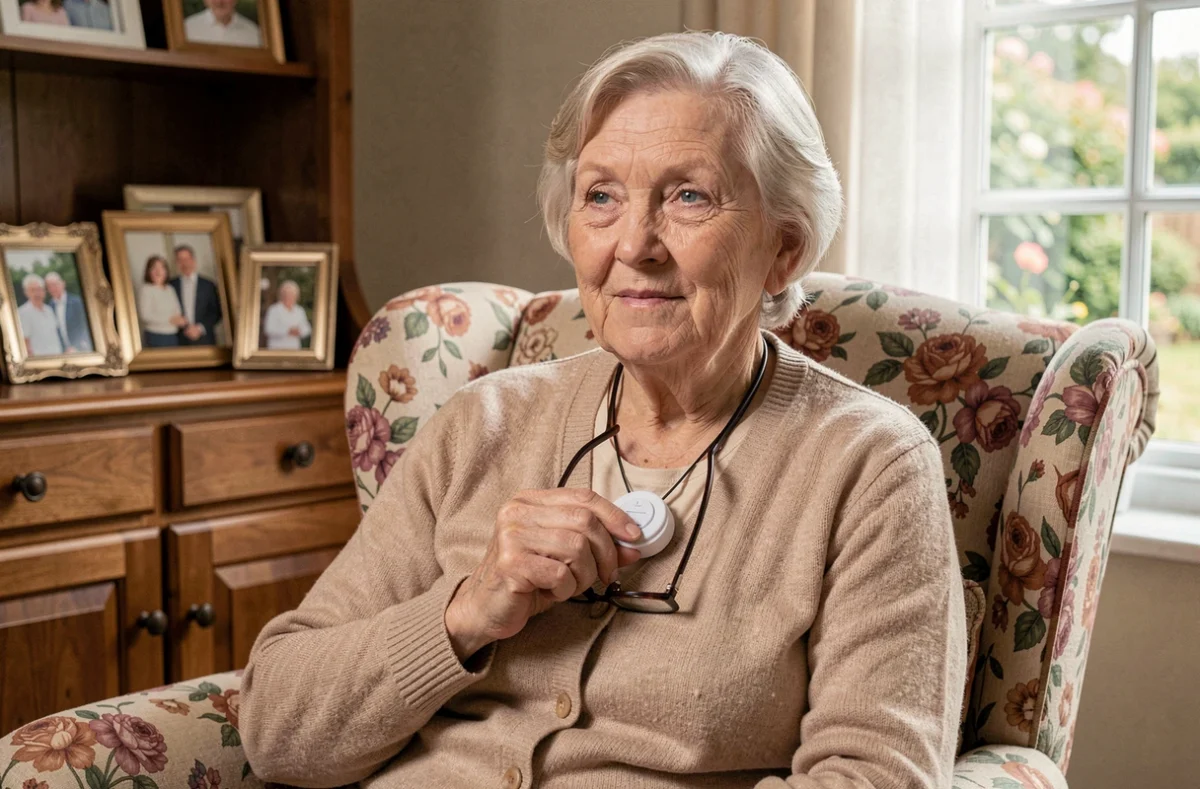
Las comparativas se centran en el tipo de material (pulsera, medallón, dispositivo fijo, reloj conectado) y en el precio de la suscripción. Estos criterios son importantes, pero la calidad del centro de atención determina la efectividad real del servicio.
Un centro de atención disponible permanentemente, capaz de distinguir una caída grave de un desencadenamiento accidental, y formado en la comunicación con personas desorientadas o con problemas auditivos, cambia radicalmente la utilidad del dispositivo. Las opiniones de campo divergen sobre este punto según los operadores.
Algunos elementos concretos a verificar antes de firmar:
- El tiempo medio de respuesta del centro de atención a la llamada, y no solo el simple tiempo de descolgar
- El protocolo en caso de no respuesta del senior tras el desencadenamiento de la alerta: llamada a los familiares, envío de ayuda, o ambos simultáneamente
- La posibilidad de probar el dispositivo durante un corto período sin compromiso, para verificar que el senior lo acepte en su vida diaria
La aceptación por parte de la persona mayor sigue siendo, de hecho, el factor más determinante. Un dispositivo técnicamente eficiente pero que nunca se usa no protege a nadie. La tasa de abandono de los dispositivos portátiles es un indicador que pocos proveedores comunican, pero que es legítimo preguntar.
La elección de una teleasistencia adecuada no se limita ni a una comparación de precios ni a una lista de funcionalidades. La complejidad del financiamiento, entre mutua, APA y cajas de jubilación, impone reconstruir el circuito completo antes de comprometerse. Y en cuanto al uso, es la adecuación entre el dispositivo y los hábitos reales del senior lo que marca la diferencia entre una suscripción útil y una suscripción olvidada en un cajón.