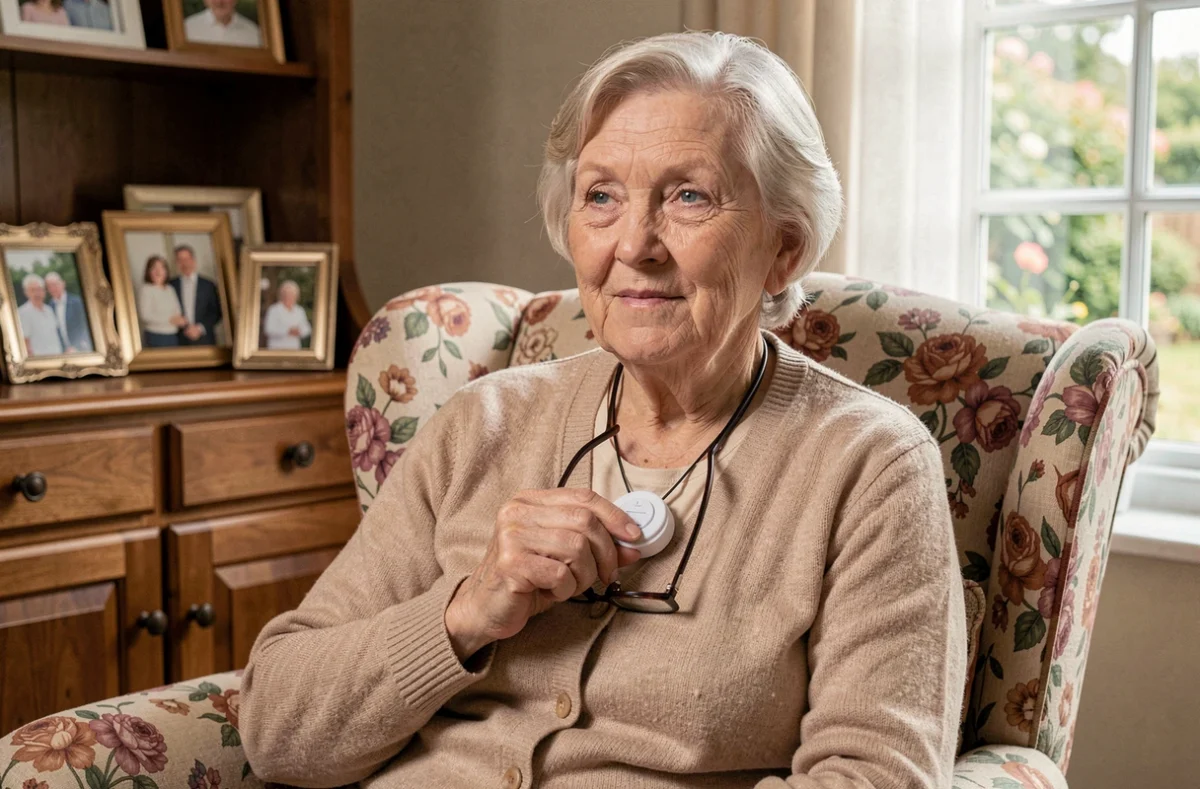
A teleassistência para idosos representa um mercado fragmentado onde as ofertas, os níveis de serviço e os mecanismos de financiamento diferem fortemente de um prestador para outro. Entre a assinatura mensal, o crédito fiscal, o APA e as eventuais participações das seguradoras ou caixas de aposentadoria, o percurso de financiamento permanece opaco para muitas famílias. Compreender o que é realmente coberto e por quem condiciona a escolha do dispositivo tanto quanto suas características técnicas.
Crédito fiscal e teleassistência: o que a carga real muda
Um ponto raramente detalhado pelos prestadores diz respeito à base do crédito fiscal. O crédito fiscal se aplica apenas à carga real, ou seja, à soma efetivamente paga pelo idoso ou sua família após a dedução de todas as outras ajudas recebidas.
Concretamente, se o APA, uma caixa de aposentadoria ou uma seguradora financia uma parte da assinatura, esses valores devem ser subtraídos antes de calcular o benefício fiscal. Não é possível declarar a totalidade da assinatura para os impostos enquanto se beneficia de uma cobertura por outro lado.
Essa regra cria um efeito de teto que os simuladores online dos operadores de teleassistência nem sempre mencionam. Para uma família que antecipa uma redução de imposto significativa, a decepção pode ser real se outros financiadores já estiverem envolvidos. Antes de assinar, portanto, é útil reconstruir o circuito completo do financiamento, partindo do custo bruto da assinatura até a carga líquida após todas as deduções.
Para entender melhor as articulações entre seguradora e teleassistência, é possível descobrir Manifeste Sante e os recursos que lá estão compilados sobre este assunto.
Cobertura da teleassistência pela seguradora: assistência contratual, não reembolso de saúde
Uma das confusões mais frequentes diz respeito à própria natureza da cobertura pelas seguradoras. A teleassistência se enquadra na assistência contratual, não no reembolso de cuidados. Em outras palavras, ela não aparece na tabela de garantias clássica ao mesmo título que uma consulta médica ou um equipamento óptico.
Certaines seguradoras integram um serviço de teleassistência em seus contratos para idosos na forma de prestação incluída ou de um pacote anual dedicado. Outras propõem uma parceria com um operador de teleassistência, com uma tarifa negociada, mas sem cobertura financeira direta. A diferença entre esses dois modelos é significativa em termos de custo final.
O que o contrato da seguradora deve especificar
- O tipo de prestação: serviço incluído na contribuição, pacote anual limitado ou simples orientação para um parceiro a tarifa reduzida
- As condições de ativação: idade mínima, nível de dependência requerido, necessidade de uma prescrição médica ou não
- O escopo coberto: apenas o dispositivo residencial, ou também os dispositivos móveis com geolocalização
- A duração do compromisso e as modalidades de rescisão, que podem diferir do contrato de teleassistência em si
Leia as condições gerais do contrato da seguradora, que continuam sendo a única forma confiável de saber o que é realmente financiado. As brochuras comerciais costumam usar o termo “cobertura” sem distinguir esses diferentes níveis de intervenção.
APA e teleassistência: uma integração que não é óbvia
O APA não financia automaticamente a teleassistência. O dispositivo pode ser incluído no plano de ajuda personalizado elaborado pela equipe médico-social do conselho departamental, mas a família deve fazer o pedido explícito durante a avaliação.
As modalidades variam de acordo com o departamento, o nível de perda de autonomia (GIR) e os recursos do beneficiário. Um idoso classificado como GIR 5 ou GIR 6, considerado relativamente autônomo, não se enquadra no APA. Para esses perfis, são as caixas de aposentadoria (Carsat, MSA, Agirc-Arrco) que podem propor uma participação, no âmbito de planos de ação personalizados sujeitos a condições de recursos próprias de cada organismo.
Essa distinção entre APA e caixas de aposentadoria raramente é explicada de forma clara. No entanto, cria dois percursos administrativos distintos, com interlocutores, prazos e critérios diferentes.
Três financiadores, três lógicas a articular
O financiamento da teleassistência pode mobilizar simultaneamente o conselho departamental (APA), uma caixa de aposentadoria e uma seguradora. Cada um aplica suas próprias regras. Nenhum balcão único centraliza esses pedidos, o que obriga a família a realizar várias etapas em paralelo.
O principal risco é subestimar o tempo necessário para obter todas as respostas. A avaliação do APA pode levar várias semanas. A caixa de aposentadoria funciona em seus próprios calendários. A seguradora, por sua vez, pode condicionar a ativação à recepção de um comprovante de instalação do equipamento.
Escolher um dispositivo de teleassistência para idosos: o critério frequentemente negligenciado
As comparações se concentram no tipo de equipamento (pulseira, medalhão, dispositivo fixo, relógio conectado) e no preço da assinatura. Esses critérios são importantes, mas a qualidade do centro de atendimento determina a eficácia real do serviço.
Um centro de atendimento disponível permanentemente, capaz de distinguir uma queda grave de um acionamento acidental, e treinado para a comunicação com pessoas desorientadas ou com deficiência auditiva, muda radicalmente a utilidade do dispositivo. Os retornos de campo divergem sobre esse ponto de acordo com os operadores.
Alguns elementos concretos a verificar antes de assinar:
- O tempo médio de atendimento da chamada pelo centro de atendimento, e não apenas o simples tempo de atendimento
- O protocolo em caso de não resposta do idoso após o acionamento do alerta: chamada aos familiares, envio de socorro, ou ambos simultaneamente
- A possibilidade de testar o dispositivo por um curto período sem compromisso, para verificar se o idoso o aceita no dia a dia
A aceitação pela pessoa idosa continua sendo o fator mais determinante. Um dispositivo tecnicamente eficiente, mas nunca utilizado, não protege ninguém. A taxa de abandono dos dispositivos utilizados é um indicador que poucos prestadores comunicam, mas que é legítimo perguntar.
A escolha de uma teleassistência adequada não se resume a uma comparação de preços nem a uma lista de funcionalidades. A complexidade do financiamento, entre seguradora, APA e caixas de aposentadoria, impõe a reconstrução do circuito completo antes de se comprometer. E em termos de uso, é a adequação entre o dispositivo e os hábitos reais do idoso que faz a diferença entre uma assinatura útil e uma assinatura esquecida em uma gaveta.